水道工事の現場力
“事業体への提案機会が増えた” ── 令和8年度歩掛改定で、工事事業者にとって何が変わったのか
この記事でわかること
令和8年度の水道施設整備費に係る歩掛改定で、施工管理のデジタル技術に関する条文上の整理が行われました。事業体にとっては「積上げ計上できる根拠が整った」ことを意味しますが、工事事業者にとっては「事業体への提案機会が増えた」という前向きな変化です。本記事では、この改定が工事事業者にとって何を意味し、現場・見積・提案の場面でどう活かせるのかを実務目線で整理します。
00 デジタル化の実利は、いまや“当たり前”に
現場でスマホを取り出し、継手の管理項目を画面でチェックする。帳票は自動で生成され、事務所に戻ってからの書類整理は最小限で済む ── そんな運用は、もはや“先進的”ではなく“当たり前”になりつつあります。すでに全国509社を超える工事事業者が施工管理システムを契約し、200を超える水道事業体の発注工事で使われています。
一方で、現場や管工事組合の会議室では、ずっと同じ悩みが繰り返されてきました。「便利なのは分かっている。だが、この費用は、どこから出るのか?」── デジタル化の実利は感じつつも、費用の位置づけが曖昧なままでは、堂々と提案しづらい。そんな声が、工事事業者・管工事組合の間に長く残っていました。
その状況に、一つの節目が来ました。令和8年度の水道施設整備費に係る歩掛改定で、施工管理のデジタル技術に関する条文上の整理が行われたのです。この改定は、事業体側から見れば「積上げ計上できる根拠が整った」ということですが、工事事業者側から見れば、意味はもう一歩踏み込みます ──「事業体と対話するときの、提案機会が増えた」のです。
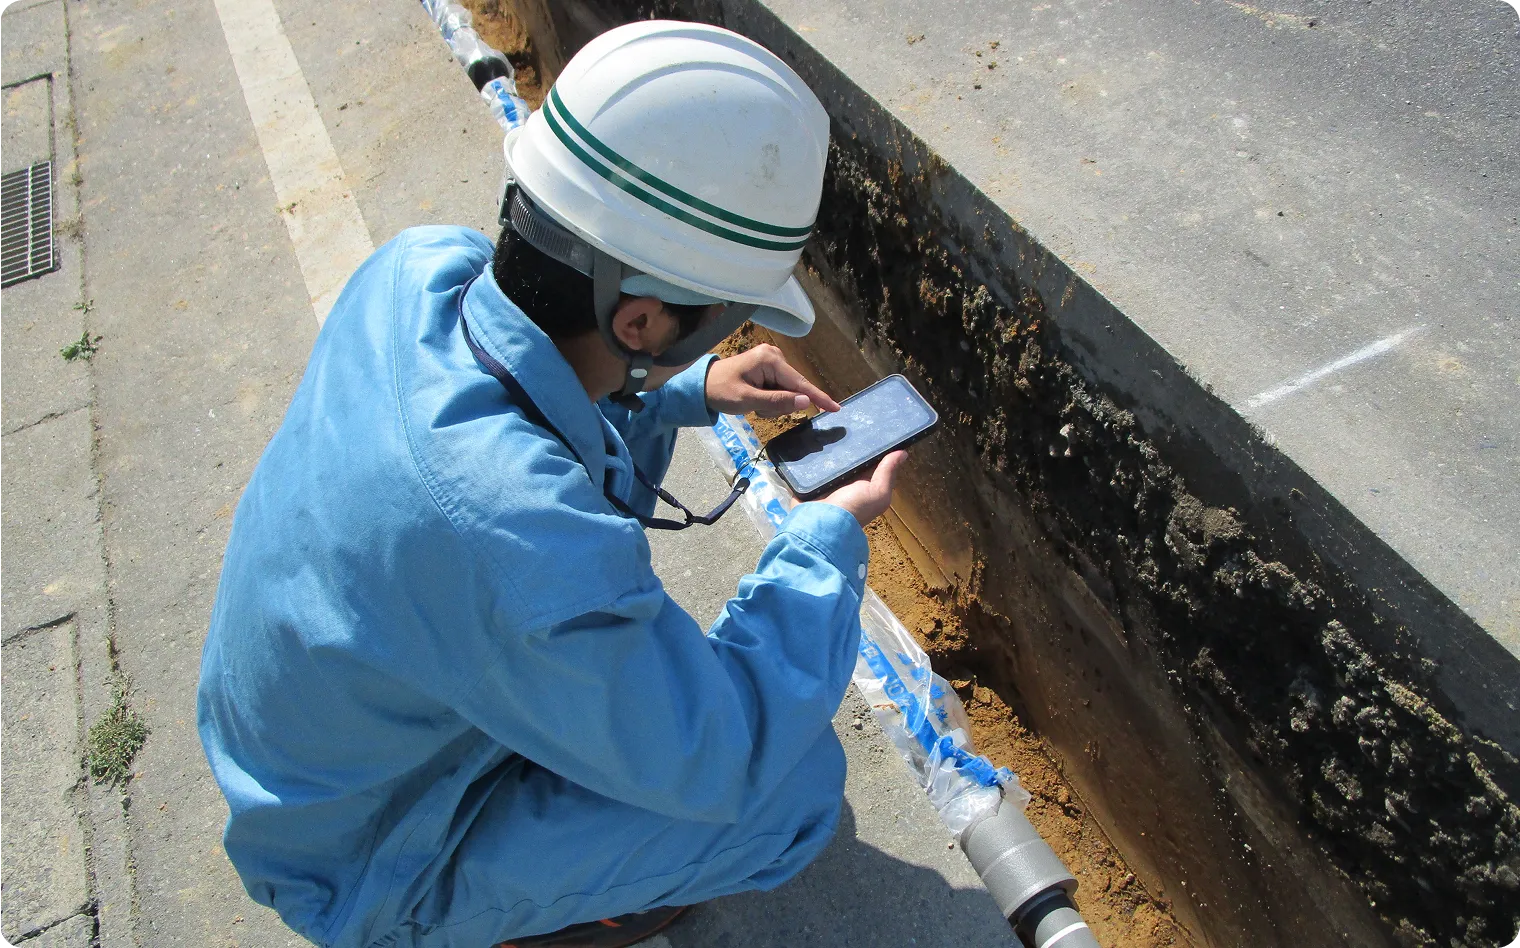
現場の実利と受注機会 ── スマホでの継手管理の様子
01 仲間はすでに動いている ── 数字が示す業界の現在地
1-1. 全国509社超が契約済み ── これはもう“珍しい話”ではない
2026年7月末時点で、施工情報システムⅡは全国509社以上の工事事業者が契約済み。その工事事業者が所属する水道事業体は200を超えることから、全国200を超える水道事業体の発注工事で利用実績があります。
この数字が示すのは、単純な事実です ── 同業者はもう、この土俵に上がっている。特定地域・特定業者だけの動きではなく、全国の現場で運用が積み上がっている以上、“様子見”の期間は徐々に終わりに近づいています。
1-2. 業界誌・業界団体でも“標準の運用”として紹介されるように
業界誌の扱いも変わってきています。全管連ジャーナル2026年4月号では、「令和8年度 水道施設整備費に係る歩掛表の改定について」特集のなかで「IoT技術革新に伴う歩掛の設定について」が取り上げられ、施工管理システムによる工事書類の自動作成が紹介されました。同号では、協同組合八戸管工事協会による「ICT施工管理など全国の先駆けに」の取り組みも紹介されており、地域組合レベルで先進事例が可視化されつつあります。
水道管材として広く使われているダクタイル鉄管の業界団体である日本ダクタイル鉄管協会(JDPA)では、早くから施工管理システムを推奨し、普及していくために、技術資料やリーフレットを公開しており、水道業界に広く情報発信しています。
こうした後押しもあり、スマホ端末で継手の接合管理を行い、施工管理書類を自動作成するシステムの運用は、いまや業界スタンダードになりつつあります。
1-3. なぜ現場側が先に動いていたのか
人手不足、若手育成、書類事務の負担 ── 現場の悩みは、待ってはくれませんでした。施工管理のデジタル化は、ルールの整備を待たずに、現場側の判断と工夫で先行的に広がってきた ── これは工事事業者にとって誇るべき事実です。
しかし、現場で運用が広がるほどに、ずっと残ってきた問いがありました。「便利さは分かる。だが、この費用は、誰が、どこから出すのか?」 ── 本記事の出発点は、まさにこの問いにあります。
“仲間の広がり”を示す4つの事実
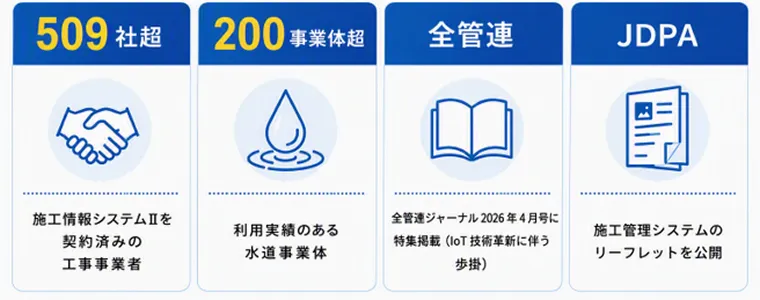
※ 数値は2026年7月末時点。全管連ジャーナル2026年4月号・JDPA公開リーフレットに基づく。
02 現場の声が、業界の声になり、国を動かした
2-1. “個別最適”の限界と、業界としての課題共有
現場で運用が広がるほどに、工事事業者は工事ごとに費用計上の根拠を個別に説明せざるを得ませんでした。事業体ごとに扱いが違い、担当者が変われば説明もやり直し。そうした“個別最適”の積み重ねが、業界全体の非効率を生んでいたのです。
この状況を、業界全体でルール化する必要がある ── 現場・組合・業界団体の共通認識として、その必要性が高まっていきました。
2-2. 国と業界団体をつなぐ要望書の枠組み ── 依頼された4団体
水道工事に関わる業界団体は、それぞれの立場から積算ルールの整備に向けた働きかけを進めてきました。日本水道協会(日水協)、全国簡易水道協議会(簡水協)、水道コンサルタント協会、日本水道工業団体連合会(水団連) ── 以上が、国土交通省から要望書提出を依頼された4団体です。今回の令和8年度改定に向けた要望は、これら団体を窓口として、複数の経路を経て国に届けられました。
つまり、現場の悩みは、組合を経由して業界の声になり、業界の声が国に届いた ── 令和8年度改定の背景には、そうした積み重ねがあります。
2-3. 複数年越しの働きかけ、そして令和8年度改定へ
しかし業界側の動きは、一度の働きかけで実を結んだわけではありません。複数年にわたる継続的な働きかけが続けられ、そして令和8年度の歩掛改定で、施工管理のデジタル技術を含めて、品質管理に要するシステム利用料等の費用計上に関する条文が追加されました。
なぜこのタイミングだったのか ── その背景には様々な要因がありますが、本記事では深く踏み込みません。重要なのは、現場で運用が広がる実態と、業界全体での課題共有の積み重ねが、結果として令和8年度の改定に結実したという事実です。
2-4. 国の公式方針 ── ICTを活用して管路更新工事を進める
令和8年度の改定は、単発の制度対応ではありません。国としてICTを活用して水道工事の現場管理の効率化を進めていくという公式な方向性のもと、担い手3法の法改正による工事現場へのICT活用推進、および土木分野での新技術関係積算基準類の整備(令和7年度に10技術)と歩調を合わせた、一連の流れの一部として位置づけられます。
工事事業者から見れば、これは追い風です。国土交通省・水道事業体・現場(全管連含む工事事業者)の3者が同じ方向を向いている ── そういう時期に受注活動をしていることの意味は、決して小さくありません。
03 歩掛改定で、工事事業者にとって何が変わったのか
3-1. “事業体が積上げ計上できる” = “見積に組み込みやすくなった”
結論から言えば、施工情報システムのような施工管理のシステム費用は、国土交通省所管「水道施設整備費に係る歩掛」の1-2-2-2 共通仮設費/(4)-6 技術管理費/2)積算方法のなかで、技術管理費として積上げ計上することが可能になりました。
これは事業体側の話に聞こえますが、工事事業者にとっては次のような意味を持ちます。
| 工事事業者にとっての意味 | 具体的な効果 |
|---|---|
| ① 事業体への提案材料 | 「歩掛のこの項に該当します」と根拠を示せる ── 事業体との対話が、感覚論ではなく制度論で進められる |
| ② 補助金・交付金対象工事にも計上可能 | 国交省の補助金・交付金対象工事にも計上可能 ── 事業体が“補助対象だから採用できない”と断る理由がなくなった |
| ③ 実額(積上げ)計上 | 率分ではなく実額で積み上げて計上できる ── 実際の月額利用料をベースに、正確な費用計上が組める |
3-2. 該当条文と読み解きのポイント(要点のみ)
該当条文(要約)
上記以外で積上げする項目は、次の各項に要する費用とする。(イ)特殊な品質管理に要する費用 …… 水道工事において発注者が指定した方法等により、品質管理を行う場合に用いる特別な機器に要する費用
読み解きのポイントは1つだけです。「特別な機器」には、スマホ端末上のソフトウェア/アプリも含まれる ── これがJDPAの公開リーフレットにおいて、サイトチェッカー(ゴム輪位置測定器)等のハードウェアと併用する運用例として示されています。
つまり事業者の現場運用(スマホ+機器のセット)そのものが、条文の想定する運用と一致している ── これが受注時の説明の骨格になります。
04 費用計上・提案の場面で、どう活かすか
4-1. 事業体への提案で使える3つのポイント
事業体に対しては、施工ミス・漏水リスクを低減する品質管理ツールとして歩掛上も費用計上できるようになった点を示し、「積算に反映し、あわせて特記仕様書に記載してほしい」と提案する場面で、次のような3つのポイントが実務上使いやすくなりました。
- 「歩掛の技術管理費に積上げ計上可能」── 根拠として歩掛の該当条項を示せる
- 「補助金・交付金対象工事でも計上可能」── 補助対象だからNG、という理由を防げる
- 「特別な機器としてソフトウェア/アプリを含む」── JDPAリーフレットで運用例が示されている
参考リンク①:https://www.jdpa.gr.jp/material/catalog/images/jdpa-construction-management-system.pdf
参考リンク②:https://www.jdpa.gr.jp/challenge/t100_ict.pdf
4-2. 特記仕様書に指定された場合の受注時の準備
すでに複数の事業体で、特記仕様書に施工管理システムが明記された発注事例があります。仕様書に指定される場合、事業者側で事前に準備しておくべきポイントは次の通りです。
| 準備項目 | |
|---|---|
| 契約状況 | 施工情報システムⅡの契約有無を確認。未契約であれば、営業窓口へ相談 |
| 現場体制 | スマホ端末の運用が可能な現場体制(担当者、通信環境)を整備 |
| 月額料金の把握 | 費用計上に必要な月額利用料の把握(積上げ計上に使う情報) |
| 機器の入手方法 | サイトチェッカー等の機器は事業体購入→事業者貸与のケースあり。事業体との事前確認が必要 |
4-3. 現場運用の実利 ── 数字で見える3つのメリット
2026年4月22日に開催された事業体向けウェビナー「施工情報システムⅡセミナー」(回答者34名)では、事業体側から見た評価が集まっています。この評価は、施工情報システムⅡが施工ミス・漏水リスクの低減や若手でも一定品質を確保できると事業体に評価されている、という裏付けとして、工事事業者側から事業体側への提案に盛り込むことができます。
- 書類確認時間の短縮:25名(73.5%)── 事業体側でも実感 = 事業者側の書類負担軽減効果と対応
- 施工ミス・漏水リスクの低減:23名(67.6%)── 品質向上は事業者側の重要な訴求軸
- 若手でも一定品質を確保できる:10名(29.4%)── 若手育成・人手不足対応として現場が実感する効果
まとめ
- 令和8年度歩掛改定により、事業体が施工管理システムの費用を技術管理費に積上げ計上できるようになった。
- 事業者から見れば、これは“見積に組み込みやすくなった”=“事業体への提案機会が増えた”ことを意味する。
- 補助金・交付金対象工事でも計上可能。「特別な機器」にはスマホ端末上のソフトウェアも含まれる。
- 今回の改定は、水道事業体・工事事業者・メーカー側業界団体の3経路から複数年にわたる要望が重なり、担い手3法をはじめとする国のIT技術活用方針と噛み合った結果として位置づけられる。
- 受注時の準備は「契約状況・現場体制・月額料金・機器入手」の4点で整理できる。